





Thailand überprüft den Foreign Business Act: Wird künftig entscheidend, wer ein Unternehmen tatsächlich kontrolliert?
Für viele ausländische Unternehmer gehört die 51/49-Struktur seit Jahrzehnten zum Grundwissen über Thailand.
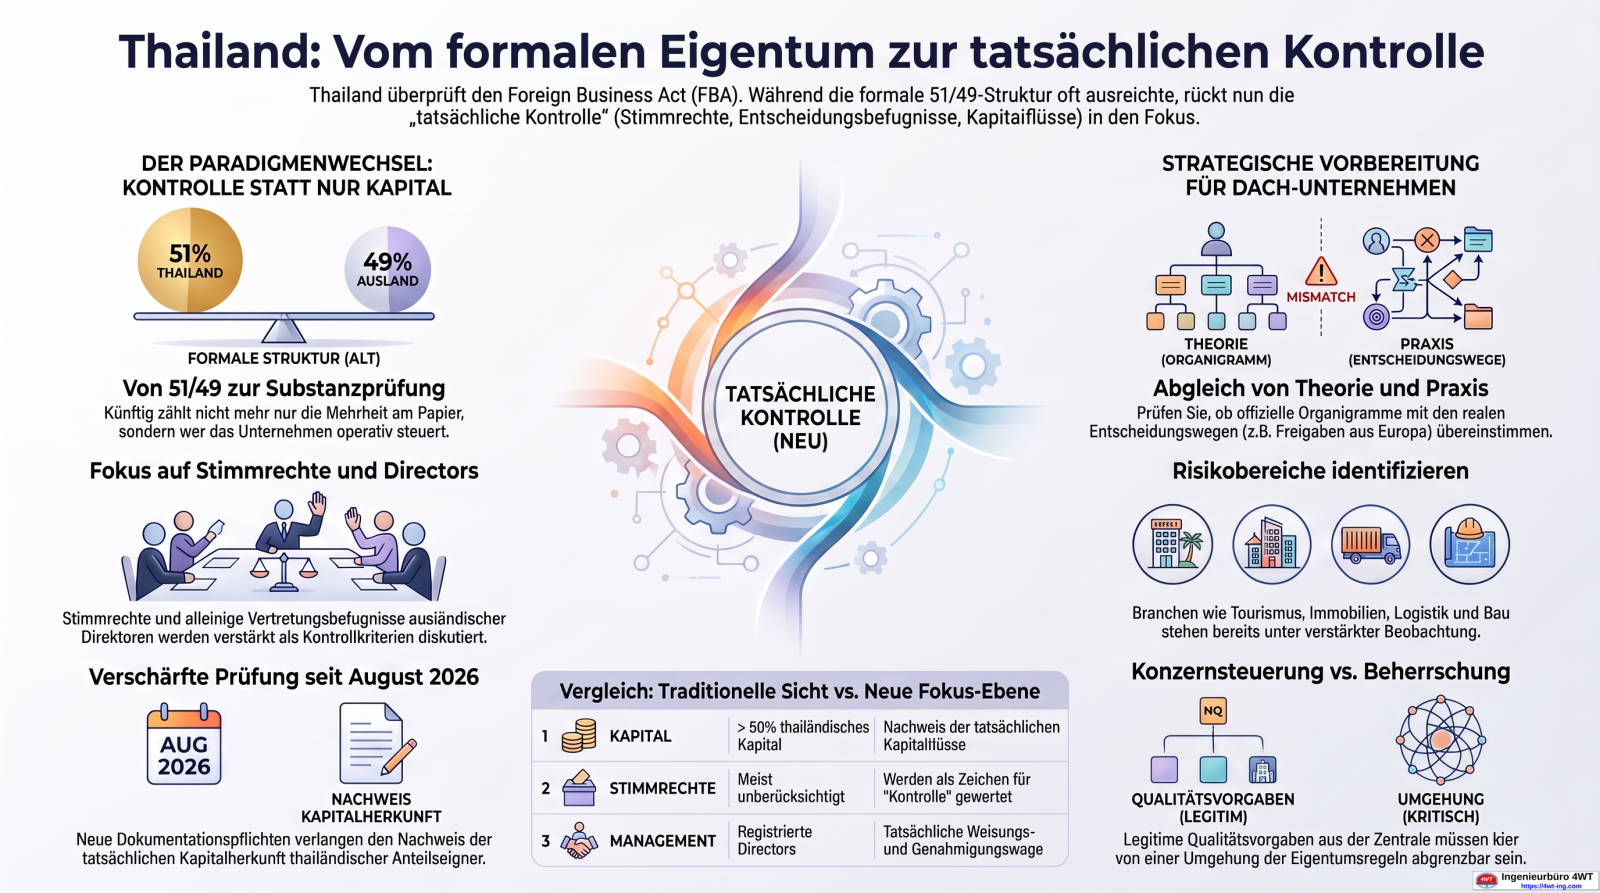
Vereinfacht ausgedrückt: Hält die thailändische Seite mehr als die Hälfte des Kapitals einer Gesellschaft, wird diese nach der gegenwärtigen Definition des Foreign Business Act grundsätzlich nicht allein wegen einer ausländischen Minderheitsbeteiligung als „foreign“ eingestuft.
Gerade in Geschäftsbereichen, die den Beschränkungen des Foreign Business Act unterliegen, hat diese Systematik eine große praktische Bedeutung.
Doch Thailand überprüft derzeit, ob dieser formale Ansatz noch ausreicht.
Im Mittelpunkt steht dabei eine wesentlich schwierigere Frage:
Wer besitzt nicht nur die Gesellschaftsanteile – sondern wer kontrolliert das Unternehmen tatsächlich?
Noch ist daraus kein neues Gesetz geworden. Die geltenden Eigentumsregeln bestehen weiter.
Trotzdem sollten insbesondere Unternehmen, die bereits seit vielen Jahren in Thailand tätig sind, die Diskussion aufmerksam verfolgen.
Denn sollte künftig neben Kapitalanteilen stärker auf tatsächliche Kontrolle, Stimmrechte oder Entscheidungsbefugnisse abgestellt werden, könnte dies bestehende Unternehmensstrukturen wesentlich stärker betreffen als eine gewöhnliche Änderung von Registrierungsformalitäten. AIM Bangkok beschreibt aus den Konsultationsunterlagen unter anderem Überlegungen zu Stimmrechten, mehrstufigen Beteiligungsstrukturen und ausländischen alleinvertretungsberechtigten Directors.
Ein grundsätzlicher Zielkonflikt der thailändischen Wirtschaftspolitik
Die Diskussion lässt sich nur verstehen, wenn man einen seit Jahrzehnten bestehenden Zielkonflikt berücksichtigt.
Thailand möchte auf der einen Seite bestimmte Wirtschaftsbereiche und wirtschaftliche Vermögenswerte vor einer weitreichenden ausländischen Kontrolle schützen.
Auf der anderen Seite benötigt das Land ausländische Investitionen, Technologie, industrielle Kompetenz und internationale Unternehmen.
Beides lässt sich nicht immer widerspruchsfrei miteinander verbinden.
Selbst die thailändische Regierung hat diesen Konflikt inzwischen ausdrücklich benannt. In einer Kabinettsentscheidung zur Überarbeitung des Foreign Business Act wurde darauf hingewiesen, dass das Gesetz ursprünglich stark auf den Schutz einheimischer Unternehmen ausgerichtet war, diese Philosophie jedoch mit heutigen wirtschaftlichen und technologischen Entwicklungen teilweise nicht mehr übereinstimme. Das Handelsministerium wurde deshalb aufgefordert, die Regulierung stärker auf Wettbewerbsfähigkeit, Handel und Investitionen auszurichten.
Genau daraus erklärt sich ein scheinbarer Widerspruch, der Thailand seit vielen Jahren begleitet:
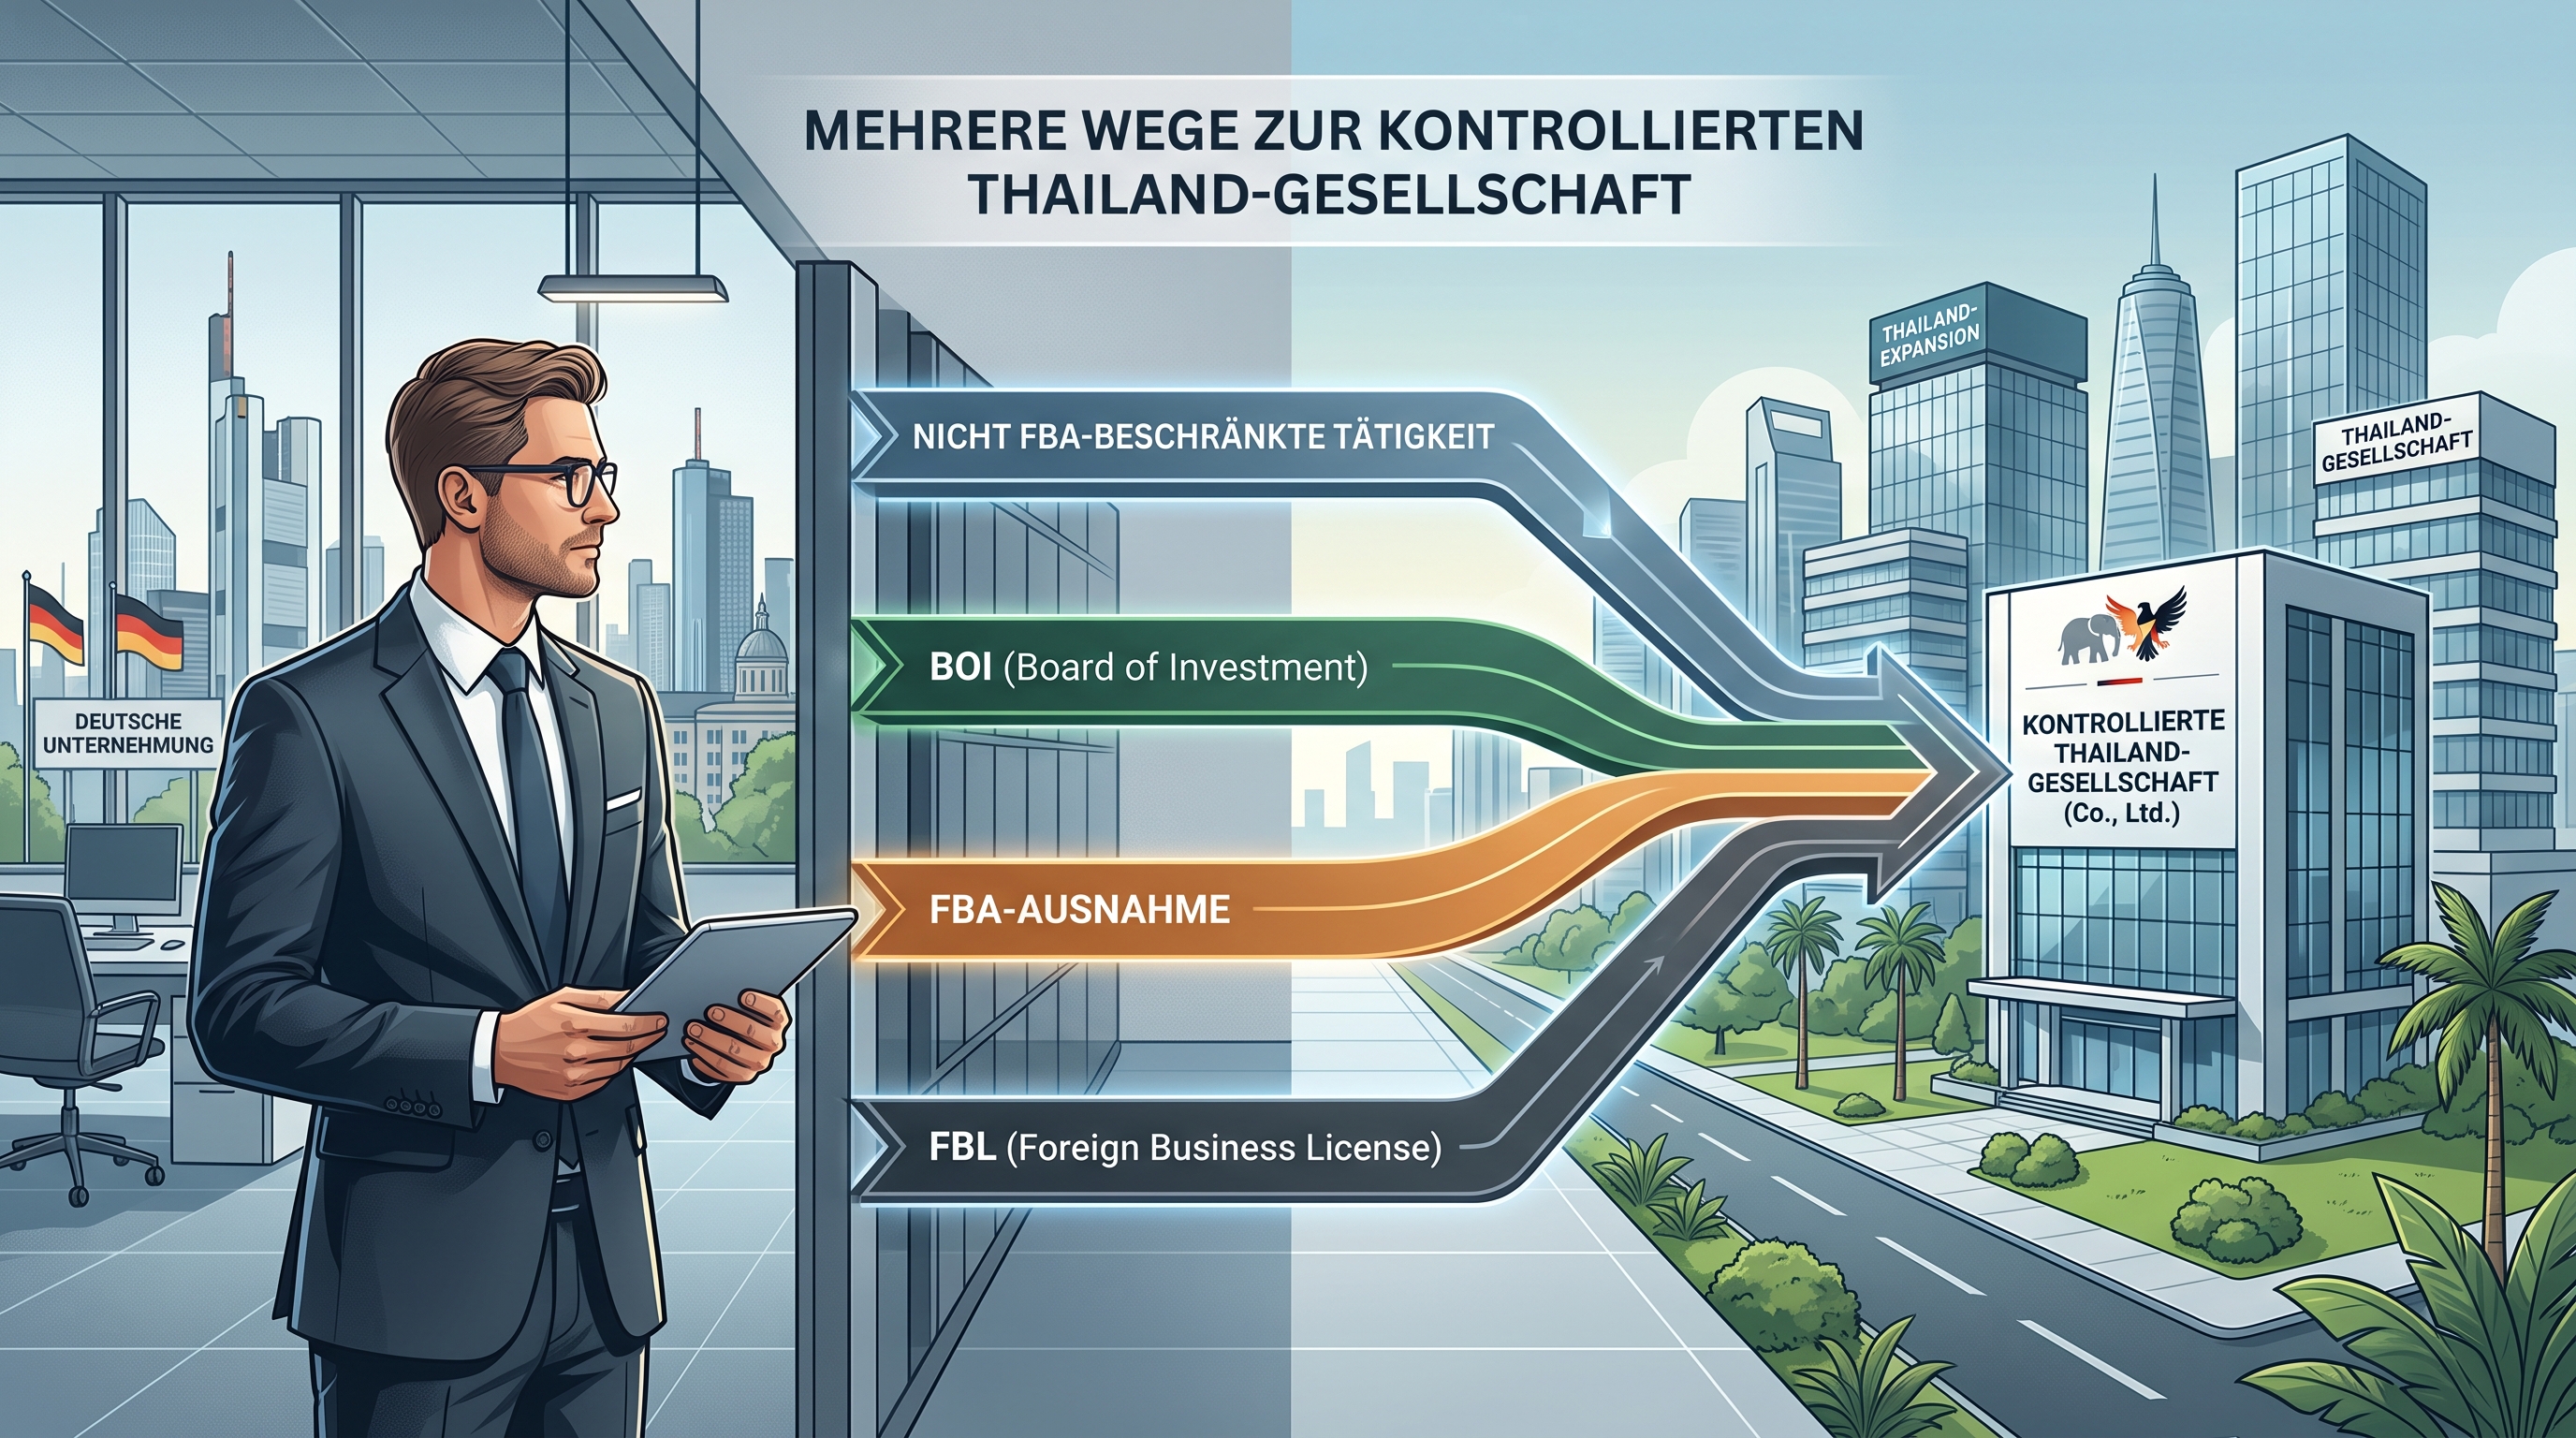
Das Land besitzt vergleichsweise strenge Regeln über ausländisches Eigentum und ausländische Geschäftstätigkeit – schafft gleichzeitig aber zahlreiche Möglichkeiten, Investitionen dennoch zuzulassen.
Dazu gehören beispielsweise BOI-Förderungen, Foreign Business Licenses, gesetzliche Ausnahmen und unterschiedliche gesellschaftsrechtliche Gestaltungen.
Auch Kapitalanteile und tatsächliche Stimmrechte müssen dabei nicht zwingend identisch sein.
Nach Darstellung von AIM Bangkok erlaubt das thailändische Gesellschaftsrecht unterschiedliche Stimmrechte einzelner Aktienklassen. Dadurch können Strukturen entstehen, bei denen die thailändische Seite zwar mehr als 50 Prozent des Kapitals hält, der ausländische Investor aufgrund besonderer Stimmrechte dennoch erheblichen oder sogar beherrschenden Einfluss besitzt.
Genau an dieser Stelle setzt die aktuelle Diskussion an.
Formales Eigentum oder tatsächliche Kontrolle?
Der Foreign Business Act arbeitet derzeit im Kern mit formalen Beteiligungskriterien.
Die praktische Realität internationaler Unternehmen ist jedoch wesentlich komplexer.
Eine thailändische Gesellschaft kann beispielsweise formal mehrheitlich thailändisch sein, während wesentliche unternehmerische Entscheidungen außerhalb Thailands getroffen werden.
Das muss zunächst überhaupt nichts Ungewöhnliches sein.
Bei internationalen Unternehmensgruppen ist es vollkommen normal, dass beispielsweise Investitionsbudgets, Konzernfinanzierung, strategische Beschaffung oder bestimmte Personalentscheidungen durch die Muttergesellschaft koordiniert werden.
Die entscheidende Frage lautet deshalb nicht:
„Darf eine deutsche Muttergesellschaft ihrer thailändischen Beteiligung Vorgaben machen?“
Sondern:
Ab welchem Punkt würde eine solche Konzernsteuerung bei einem zukünftigen gesetzlichen Kontrolltest als tatsächliche ausländische Beherrschung angesehen?
Und genau darauf gibt es gegenwärtig keine belastbare Antwort.
Thailand geht bereits heute stärker gegen Nominee-Strukturen vor
Die aktuelle Reformdiskussion entsteht nicht im luftleeren Raum.
Thailand verschärft bereits die praktische Überprüfung von Strukturen, bei denen thailändische Anteilseigner möglicherweise nur formal auftreten, während Finanzierung und tatsächliche Kontrolle bei ausländischen Personen liegen.
Das DBD arbeitet inzwischen risikobasiert und untersucht insbesondere Branchen, in denen Nominee-Strukturen häufiger vermutet werden. Der offizielle Jahresbericht nennt unter anderem Tourismus, Immobilien, E-Commerce und Logistik, Hotels, landwirtschaftsnahe Tätigkeiten und Bauwirtschaft. Bei der Mehrzahl der 2025 überprüften Unternehmen ergaben sich allerdings gerade keine Hinweise auf verdächtige Nominee-Strukturen.
Das ist eine wichtige Unterscheidung.
Es geht nicht darum, jede Gesellschaft mit ausländischer Beteiligung unter Generalverdacht zu stellen.
Bei mehreren aktuellen Ermittlungen stehen vielmehr Konstruktionen im Mittelpunkt, bei denen thailändische Anteilseigner möglicherweise nur ihre Namen zur Verfügung gestellt haben oder Kapitalströme und tatsächliche Eigentumsverhältnisse nicht mit der registrierten Struktur übereinstimmen.
Dass Thailand dagegen vorgeht, ist nachvollziehbar.
Problematisch für regulär arbeitende internationale Unternehmen würde es erst dann, wenn der zukünftige Begriff der „tatsächlichen Kontrolle“ sehr weit gefasst würde.
Seit August 2026 wird auch bei Registrierungen genauer geprüft
Diese Entwicklung ist nicht mehr nur theoretisch.
Seit dem 1. August 2026 gelten mit DBD Order No. 2/2569 verschärfte Dokumentationsanforderungen für bestimmte Registrierungen und Änderungen.
Bei Gesellschaften mit ausländischer Minderheitsbeteiligung oder bestimmten Konstellationen mit ausländischen zeichnungsberechtigten Directors werden unter anderem Kapitalflüsse thailändischer Anteilseigner genauer nachvollzogen. Dazu können Bankunterlagen des Investors, Unterlagen des empfangenden Kontos und eine Erklärung über die Investition gehören.
Die Eigentumsgrenzen des Foreign Business Act wurden dadurch nicht verändert.
Aber der Ansatz ist bemerkenswert:
Es genügt zunehmend nicht mehr, nur zu erklären, wem die Anteile gehören. Die wirtschaftliche Realität hinter diesen Anteilen muss nachvollziehbar sein.
Damit ist zumindest ein Teil des Weges von der reinen Formalbetrachtung zur Substanzprüfung bereits sichtbar.
Was wird derzeit diskutiert?
Nach Auswertung der laufenden Reformdiskussion durch AIM Bangkok stehen insbesondere drei Konstruktionen im Blickpunkt.
Erstens könnten künftig Stimmrechte stärker berücksichtigt werden. Eine thailändische Kapitalmehrheit würde dann möglicherweise nicht mehr ausreichen, wenn der ausländische Minderheitsgesellschafter aufgrund besonderer Rechte praktisch sämtliche wesentlichen Gesellschafterentscheidungen kontrollieren kann.
Zweitens könnten mehrstufige oder zirkuläre Beteiligungsstrukturen stärker durchleuchtet werden, um festzustellen, wer wirtschaftlich letztlich hinter einer Gesellschaft steht.
Drittens wird die Rolle ausländischer Directors diskutiert. AIM berichtet über die Überlegung, eine Gesellschaft möglicherweise auch dann als ausländisch einzustufen, wenn ein Ausländer allein zur rechtsverbindlichen Vertretung der Gesellschaft berechtigt ist.
Diese Punkte sind derzeit keine geltenden neuen FBA-Regeln.
Sie zeigen aber, welche Fragestellungen bei einer zukünftigen Reform eine Rolle spielen könnten.
Warum gerade bestehende Unternehmen betroffen sein könnten
Bei einer Neugründung lässt sich eine Gesellschaft auf die jeweils geltenden gesetzlichen Anforderungen ausrichten.
Anders sieht es bei einem Unternehmen aus, das seit zehn, fünfzehn oder zwanzig Jahren in Thailand tätig ist.
Die Gesellschaft wurde vielleicht ursprünglich mit klaren Verantwortlichkeiten gegründet.
Keine dieser Veränderungen muss problematisch sein.
Aber über viele Jahre kann sich dadurch eine betriebliche Realität entwickeln, die mit der ursprünglichen formalen Organisationsstruktur nur noch teilweise übereinstimmt.
Das Organigramm sagt dann möglicherweise:
Thailand entscheidet.
Die tatsächliche Prozesskette lautet jedoch:
Thailand schlägt vor – Deutschland prüft – Deutschland genehmigt – Thailand setzt um.
Oder genau umgekehrt.
Solange nur formale Beteiligungsverhältnisse entscheidend sind, besitzt dieser Unterschied gesellschaftsrechtlich eine begrenzte Bedeutung.
Sollte künftig stärker nach tatsächlicher Kontrolle gefragt werden, könnte er erheblich wichtiger werden.
Aber wo liegt die Grenze?
Hier befindet sich der eigentliche Unsicherheitsfaktor der gegenwärtigen Diskussion.
Ein Unternehmen, bei dem thailändische Anteilseigner lediglich als Strohleute auftreten und der ausländische Investor Kapital, Management und wirtschaftliche Entscheidungen vollständig kontrolliert, ist etwas völlig anderes als eine normale internationale Unternehmensgruppe.
Ein deutscher Maschinenbauer mit einer langjährigen Thailand-Organisation muss zwangsläufig gewisse Konzernstandards durchsetzen.
Das gehört zum normalen Management eines internationalen Unternehmens.
Wie weit ein zukünftiger thailändischer Kontrollbegriff zwischen legitimer Konzernsteuerung und tatsächlicher ausländischer Beherrschung unterscheiden würde, ist derzeit offen.
Genau das dürfte für bestehende DACH-Unternehmen wesentlich wichtiger werden als die einfache Frage, ob ihre Beteiligung heute 49 oder 50 Prozent beträgt.
Ein bekannter Konflikt – aber kein vorhersehbares Ergebnis
Thailand hat vergleichbare Fragen in der Vergangenheit bereits diskutiert.
Auch AIM verweist darauf, dass Versuche, Stimmrechte und tatsächliche Kontrolle stärker in die Definition einzubeziehen, unter anderem 2007 und 2014 nicht zu einer entsprechenden dauerhaften Gesetzesänderung geführt haben. Investitionsklima und internationale Wettbewerbsfähigkeit spielten dabei eine wesentliche Rolle.
Daraus sollte jedoch keine Entwarnung abgeleitet werden.
Die wirtschaftlichen Interessen bestehen weiterhin auf beiden Seiten.
Thailand muss einerseits seine gesetzlichen Beschränkungen gegen tatsächliche Umgehung durchsetzen.
Andererseits steht das Land im Wettbewerb mit anderen asiatischen Standorten um Investitionen, Produktionsverlagerungen und internationale Unternehmen.
Wie dieser Zielkonflikt diesmal politisch und gesetzgeberisch gelöst wird, lässt sich heute nicht seriös vorhersagen.
Hinzu kommt, dass die administrative Prüfung von Nominee- und Kapitalstrukturen bereits verschärft wurde.
Die Ausgangslage ist deshalb nicht einfach identisch mit früheren Reformdiskussionen.
Was bedeutet das für ein bestehendes DACH-Unternehmen?
Aus meiner Sicht wäre es derzeit verfrüht, aufgrund eines noch nicht verabschiedeten Gesetzes Gesellschaftsstrukturen vorschnell umzubauen.
Ebenso wenig sinnvoll wäre es aber, die Entwicklung einfach zu ignorieren.
Der erste Schritt besteht vielmehr darin, die eigene Situation zu kennen.
Dabei sollte ein Unternehmen nicht nur seine gesellschaftsrechtlichen Dokumente betrachten, sondern auch folgende Fragen beantworten können:
Erst wenn diese tatsächliche Unternehmensstruktur bekannt ist, kann ein spezialisierter Rechtsberater beurteilen, welche Bedeutung zukünftige gesetzliche Veränderungen dafür haben könnten.
Gesellschaftsunterlagen zeigen nur einen Teil des Unternehmens
Ein Rechtsanwalt kann Satzung, Gesellschafterstruktur, Vollmachten, Verträge und Board Resolutions beurteilen.
Diese Dokumente beantworten jedoch nicht zwangsläufig die Frage, wie ein Unternehmen tatsächlich funktioniert.
Sie zeigen beispielsweise, wer entscheiden darf.
Nicht unbedingt, wer tatsächlich entscheidet.
Sie zeigen, welche Reportingstruktur vorgesehen ist.
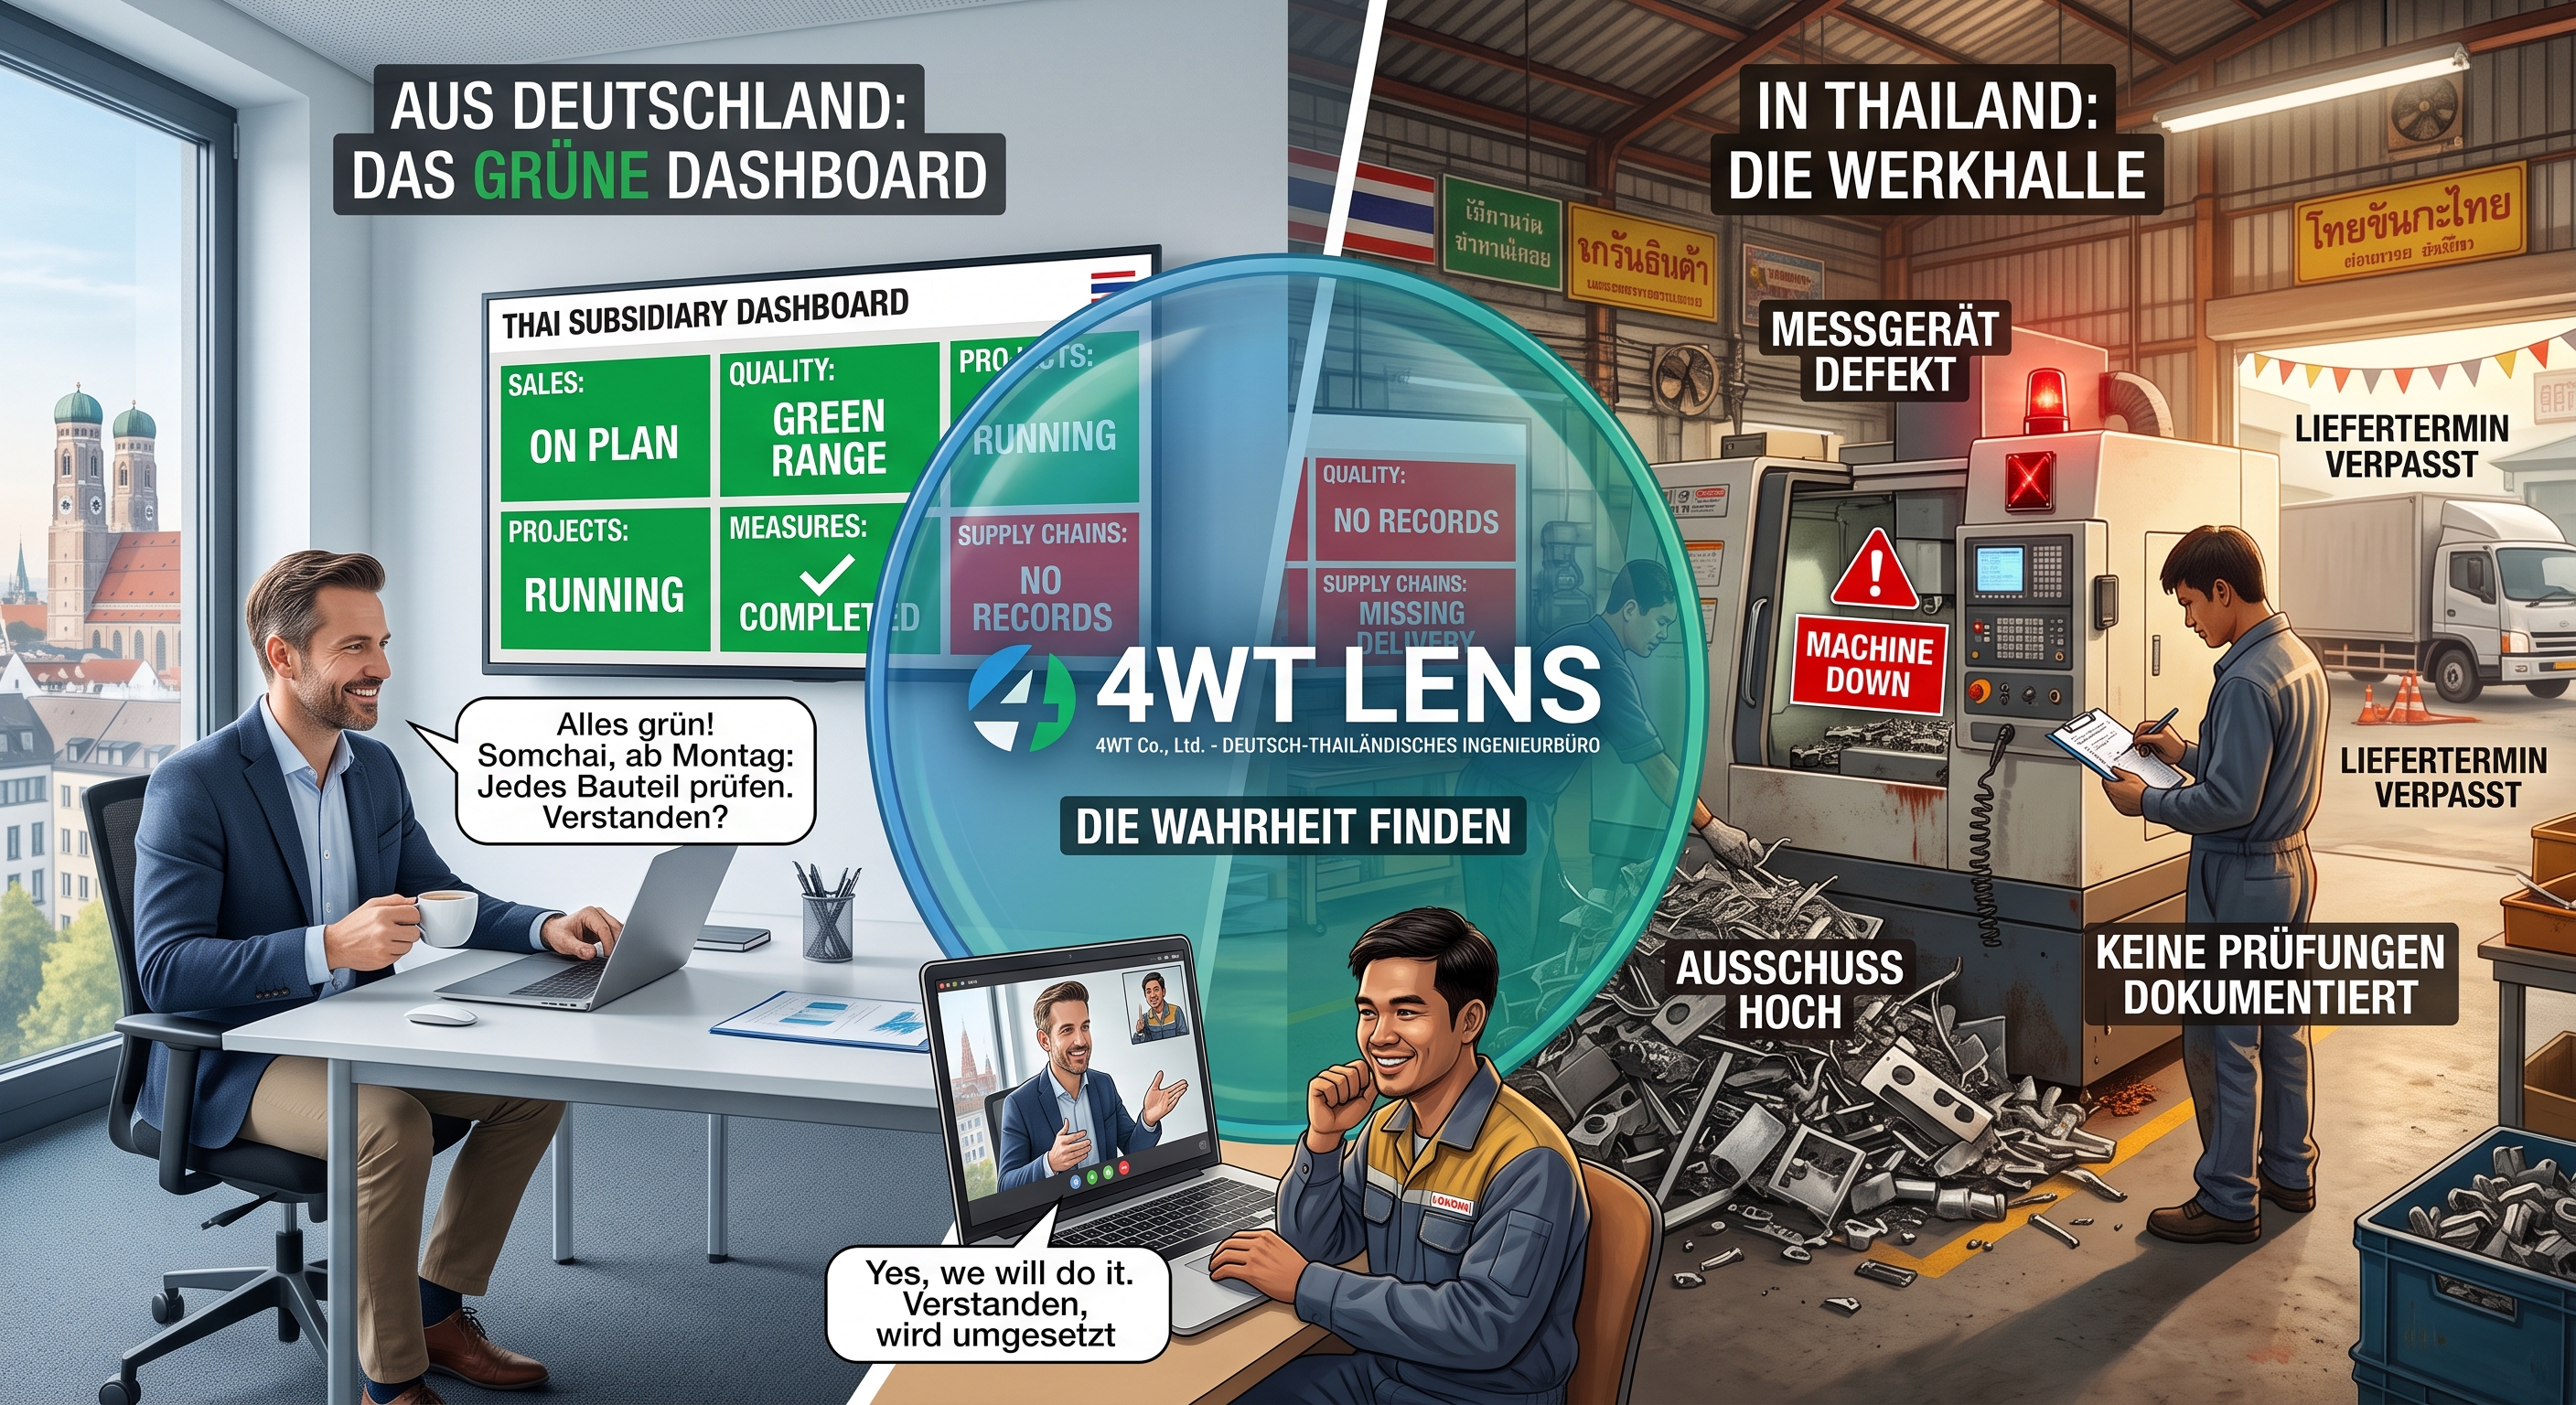
Nicht unbedingt, welche Informationen auf dem Weg zwischen Werkhalle, lokalem Management und Konzernzentrale tatsächlich verloren gehen oder verändert werden.
Und sie zeigen formale Verantwortlichkeiten.
Nicht zwangsläufig die informellen Einfluss- und Entscheidungswege, die sich im Laufe vieler Jahre entwickelt haben.
Gerade bei einer möglichen zukünftigen Betrachtung tatsächlicher Kontrolle kann diese Unterscheidung relevant werden.
Nicht umbauen – verstehen
Noch ist offen, ob der Foreign Business Act tatsächlich um einen umfassenden Kontrollbegriff erweitert wird.
Ebenso offen ist, wie ein solcher Begriff definiert würde, welche Schwellenwerte gelten könnten und welche Übergangsregelungen für bestehende Gesellschaften vorgesehen würden.
AIM weist selbst darauf hin, dass der Gesetzgebungsprozess möglicherweise bis 2027 reichen oder am Ende sogar ohne entsprechende Reform bleiben könnte.
Die richtige Konsequenz lautet deshalb derzeit weder:
„Alles wird sich ändern.“
noch:
„Es wird ohnehin nichts passieren.“
Sondern:
Die weitere Entwicklung beobachten und gleichzeitig wissen, wie das eigene Unternehmen tatsächlich organisiert und gesteuert wird.
Denn falls Thailand künftig stärker danach fragt, wer ein Unternehmen tatsächlich kontrolliert, sollte die erste detaillierte Analyse der eigenen Entscheidungs- und Weisungsstrukturen nicht erst beginnen, wenn eine Behörde konkrete Fragen stellt.
Fazit
Thailand versucht derzeit, zwei legitime wirtschaftspolitische Ziele miteinander zu verbinden:
Missbräuchliche Nominee- und Umgehungskonstruktionen sollen verhindert werden.
Gleichzeitig soll Thailand für internationale Investoren wettbewerbsfähig bleiben.
Wo die zukünftige Grenze zwischen beiden Interessen gezogen wird, steht noch nicht fest.
Für seriös arbeitende DACH-Unternehmen besteht deshalb momentan kein Grund zur Panik.
Aber sehr wohl ein Grund, genauer hinzusehen.
Die entscheidende Frage könnte künftig nicht mehr ausschließlich lauten:
„Wer besitzt unsere thailändische Gesellschaft?“
sondern zusätzlich:
„Wer entscheidet tatsächlich – und können wir nachvollziehbar erklären, warum unser Unternehmen so funktioniert, wie es funktioniert?“
Genau diese Frage sollte ein Unternehmen möglichst beantworten können, bevor eine Behörde sie stellt.
https://www.linkedin.com/pulse/thailand-%C3%BCberpr%C3%BCft-den-foreign-business-act-wird-k%C3%BCnftig-richter-pklec