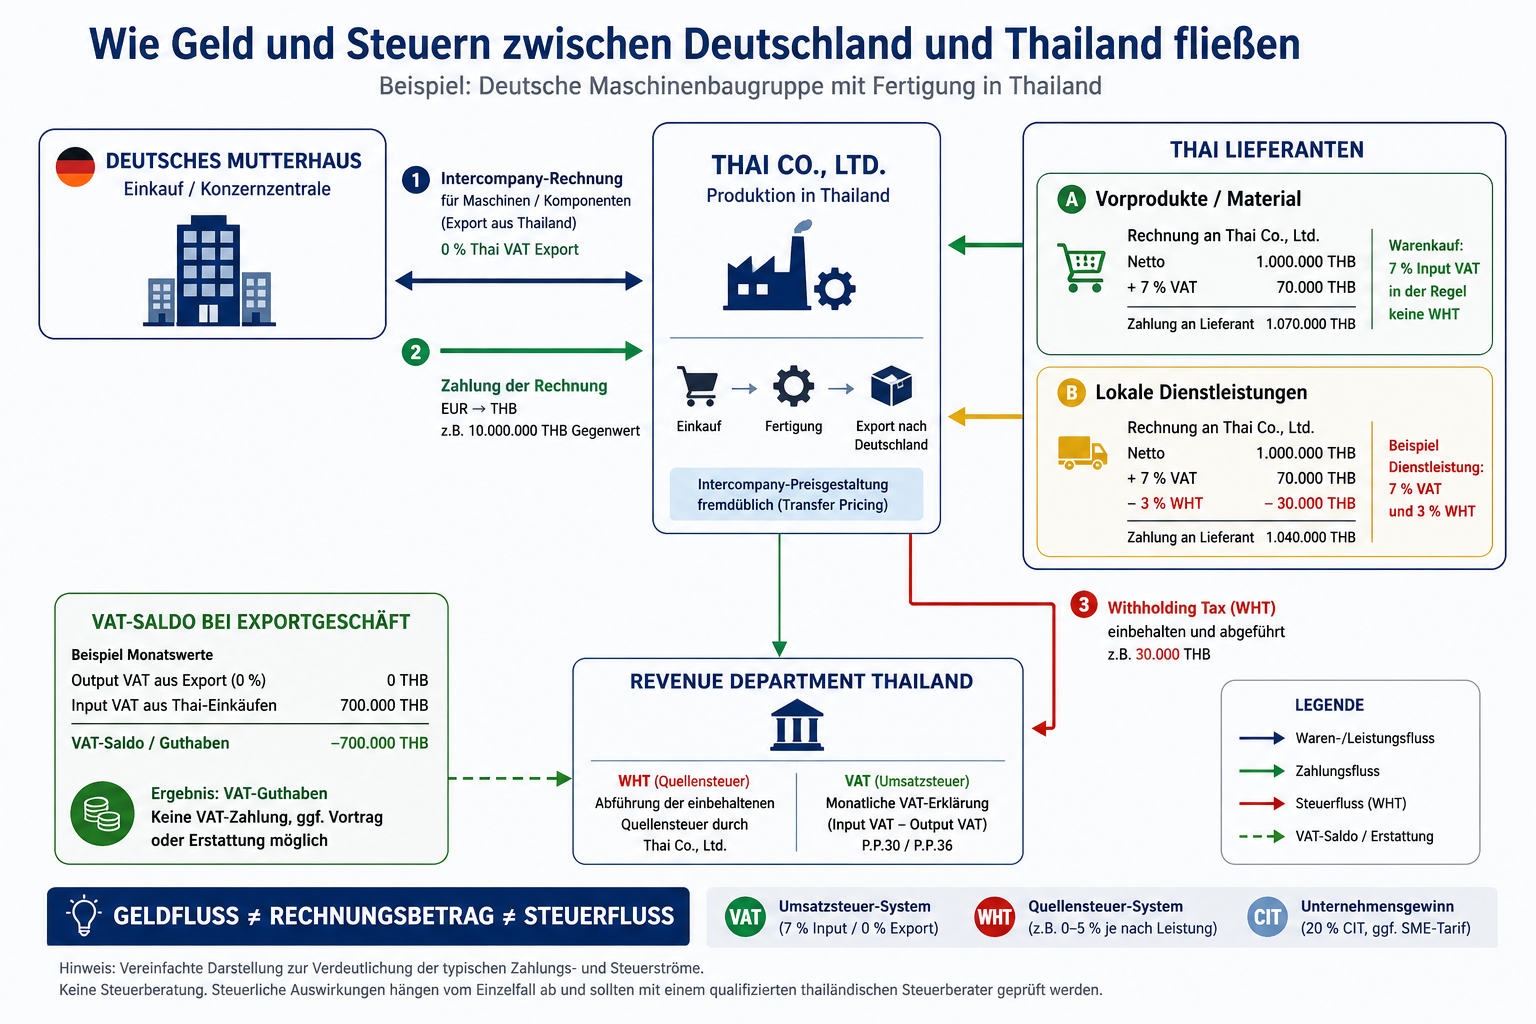






Thailand ist steuerlich nicht Deutschland mit 7 statt 19 Prozent
Wer seit Jahren ein Unternehmen in Deutschland führt, kennt Umsatzsteuer, Vorsteuer, Körperschaftsteuer und die üblichen Abläufe zwischen Rechnung, Zahlung und Finanzamt.
Beim Aufbau einer Niederlassung oder Tochtergesellschaft in Thailand liegt deshalb eine Annahme nahe:
Die Steuersätze sind anders – das Prinzip wird schon ähnlich funktionieren.
Genau diese Annahme kann zu Fehlern führen.
Aus unserer unternehmerischen Praxis eines 1990 in Berlin gegründeten und seit 2013 aus Bangkok operierenden deutsch-thailändischen Unternehmens ist einer der wichtigsten Unterschiede:
1. Bei B2B-Dienstleistungen laufen in Thailand häufig zwei Steuersysteme gleichzeitig
In Deutschland ist der normale Vorgang vertraut:
| Deutschland            |      Beispiel |
| ---------------------- | ------------: |
| Nettoleistung          |     1.000.000 |
| 19 % Umsatzsteuer      |      +190.000 |
| Rechnungsbetrag        |     1.190.000 |
| Zahlung des Kunden     |     1.190.000 |
Der Kunde bezahlt den vollständigen Rechnungsbetrag. Die Umsatzsteuer wird anschließend innerhalb der jeweiligen Umsatzsteuererklärungen behandelt.
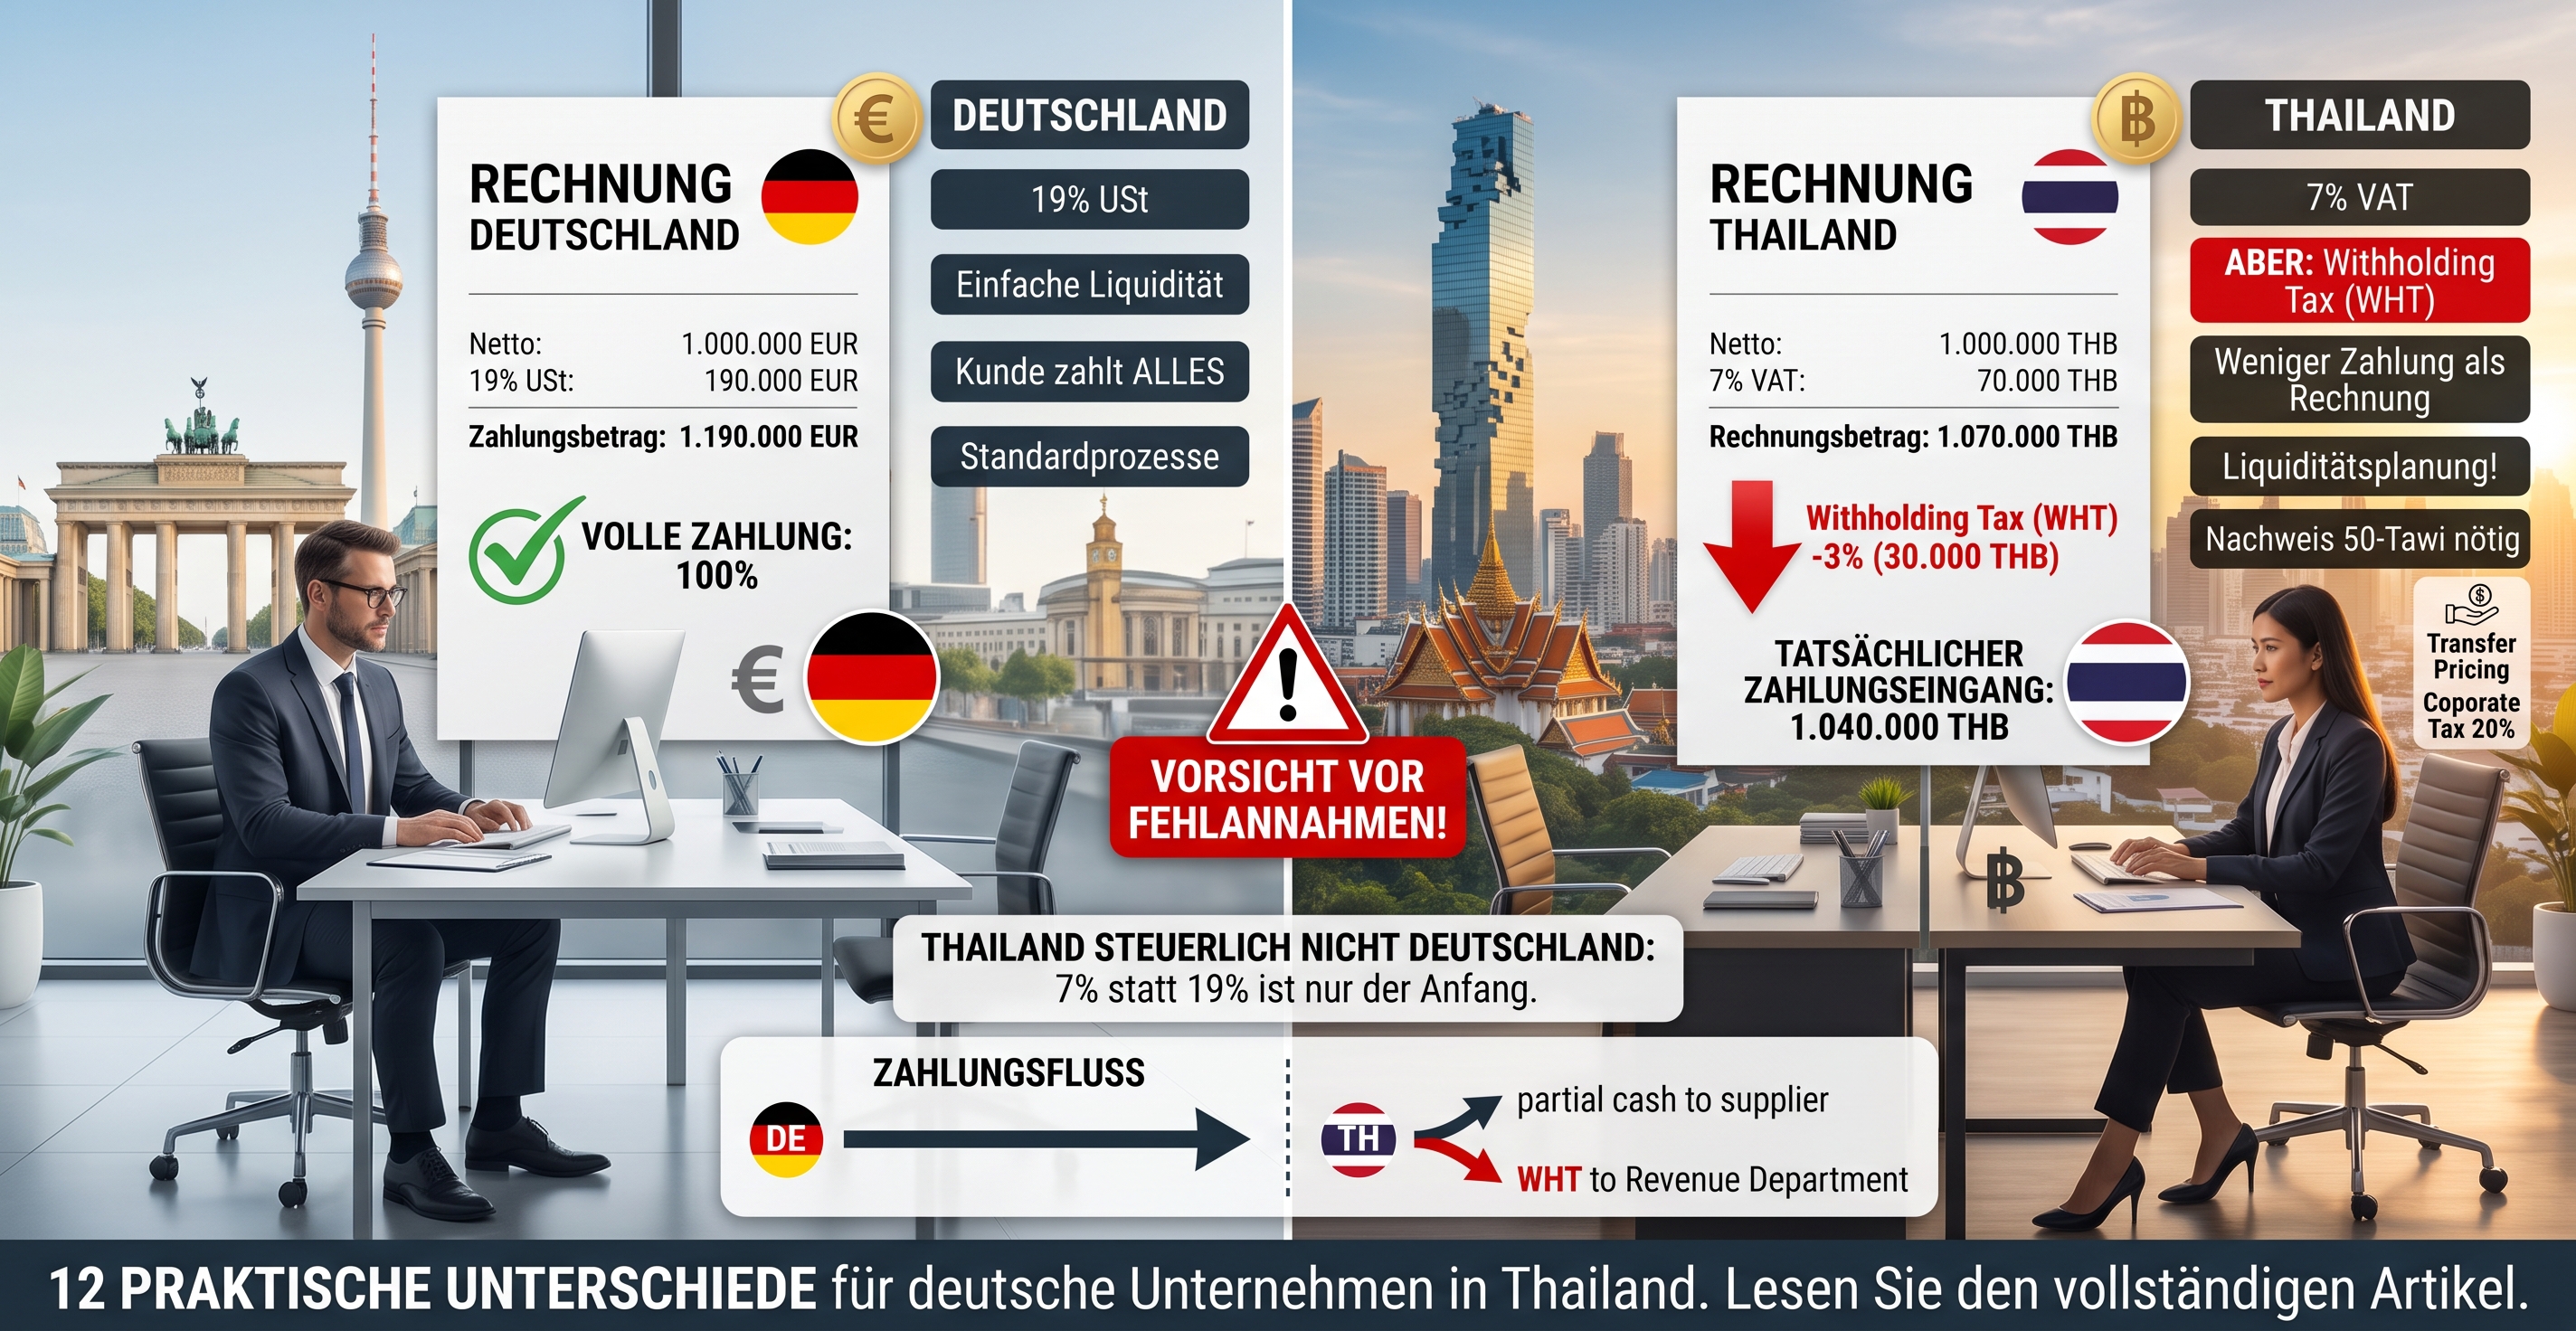
In Thailand kann derselbe Geschäftsvorgang anders aussehen
Bei einer typischen Dienstleistung können gleichzeitig anfallen:
Beispiel:
| Thailand                          |           THB |
| --------------------------------- | ------------: |
| Nettoleistung                     |     1.000.000 |
| 7 % VAT                           |       +70.000 |
| Rechnungsbetrag                   |     1.070.000 |
| 3 % WHT auf den Nettobetrag       |       –30.000 |
| tatsächlicher Zahlungseingang     |     1.040.000 |
Die fehlenden 30.000 THB sind weder Rabatt noch offene Forderung.
Der Kunde behält die Quellensteuer ein und führt sie für den Lieferanten an das thailändische Revenue Department ab.
Für den Zahlungsempfänger stellen die 30.000 THB grundsätzlich eine Steuervorauszahlung auf seine Ertragsteuer dar. Dafür benötigt er den entsprechenden Quellensteuernachweis, das sogenannte 50-Tawi Certificate.
2. VAT und Withholding Tax sind zwei vollständig unterschiedliche Dinge
Typische Quellensteuersätze bei inländischen B2B-Zahlungen sind:
| Geschäftsvorgang                | typischer WHT-Satz |
| ------------------------------- | -----------------: |
| Reiner Warenkauf                |                0 % |
| Transport / Fracht              |                1 % |
| Werbung / Marketing             |                2 % |
| Dienstleistungen / Werkverträge |                3 % |
| Immobilienmiete                 |                5 % |
Die genaue steuerliche Einordnung der jeweiligen Leistung ist entscheidend.
Bei einem umsatzsteuerpflichtigen Inlandsgeschäft kommt grundsätzlich zusätzlich die derzeitige VAT von 7 % hinzu.
Das wird bei größeren Unternehmen schnell zu einem relevanten organisatorischen Thema.
Eine thailändische Gesellschaft kann jeden Monat erhebliche Beträge
Damit ist das nicht nur ein Steuerthema.
Es betrifft unmittelbar:
Liquiditätsplanung, Debitorenbuchhaltung, Kreditorenbuchhaltung, Treasury und interne Kontrollprozesse.
3. Der Kunde übernimmt teilweise steuerliche Aufgaben für seinen Lieferanten
Auch das unterscheidet sich von dem Ablauf, den viele deutsche Unternehmer gewohnt sind.
VAT
Der Verkäufer meldet seine Umsatzsteuer regelmäßig über P.P.30.
Grundsätzlich erfolgt die Meldung bis zum 15. des Folgemonats; bei elektronischer Einreichung gelten verlängerte Fristen.
Withholding Tax
Der Käufer:
Damit übernimmt die eigene Buchhaltung bei vielen Zahlungsvorgängen gleichzeitig steuerliche Pflichten, die den jeweiligen Geschäftspartner betreffen.
Wer eine größere operative Gesellschaft in Thailand aufbaut, sollte diese Prozesse deshalb von Beginn an in Buchhaltung und Zahlungsfreigabe integrieren – und nicht erst, wenn monatlich Hunderte Eingangs- und Ausgangsrechnungen verarbeitet werden müssen.
4. Eine thailändische Gesellschaft bedeutet nicht automatisch 7 % VAT auf jede Rechnung
Die derzeit angewandte thailändische VAT beträgt grundsätzlich 7 %.
Eine VAT-Registrierung wird bei entsprechenden steuerpflichtigen Tätigkeiten grundsätzlich erforderlich, wenn der Jahresumsatz die gesetzliche Grenze von derzeit 1,8 Mio. THB überschreitet.
Für eine ernsthafte industrielle, technische oder kommerzielle Niederlassung dürfte diese Grenze meistens sehr schnell erreicht werden.
Trotzdem ist wichtig:
Die Gründung einer Thai Co., Ltd. allein bedeutet nicht automatisch, dass jede Rechnung mit 7 % VAT ausgestellt wird.
Entscheidend sind unter anderem die konkrete Tätigkeit, die Art der Leistung und bei internationalen Geschäften auch der Ort ihrer Nutzung.
5. Rechnungsstellung einer thailändischen Gesellschaft
Auch die Rechnungs- und VAT-Dokumentation sollte beim Aufbau der Gesellschaft von Anfang an sauber definiert werden.
Zu den relevanten Angaben gehören unter anderem:
Bei Rechnungen in Fremdwährung und insbesondere bei offiziellen VAT Tax Invoices gelten zusätzliche thailändische Vorschriften zur Währung, Dokumentation und steuerlichen Umrechnung.
Gerade bei Gesellschaften, die beispielsweise in EUR oder USD an ihre deutsche Muttergesellschaft fakturieren, sollte dieser Prozess deshalb gemeinsam mit der thailändischen Buchhaltung eingerichtet werden und nicht einfach aus dem deutschen ERP-System übernommen werden.
6. Thailand → Deutschland: 0 % Thai VAT kann richtig sein
Eine thailändische Gesellschaft erbringt beispielsweise
für ihre deutsche Muttergesellschaft oder einen deutschen Geschäftskunden.
Wird die Dienstleistung in Thailand erbracht, aber unter den entsprechenden Voraussetzungen im Ausland genutzt, kann sie mit 0 % Thai VAT behandelt werden.
Auf deutscher Seite greift bei typischen B2B-Dienstleistungen regelmäßig das Reverse-Charge-Verfahren.
Vereinfacht:
| Thai Co., Ltd.           | Deutsches Unternehmen
| ------------------------ | ----------------------------
| Exportdienstleistung     | Bezug einer Leistung aus dem
|                          | Ausland
|                          |
| unter Voraussetzungen    | regelmäßig Reverse Charge
| 0 % Thai VAT             |
|                          |
| thailändische            | deutsche umsatzsteuerliche
| VAT-Erklärung            | Behandlung beim Empfänger
Aber:
Eine Rechnung nach Deutschland bedeutet nicht automatisch 0 % Thai VAT.
Entscheidend sind Art und tatsächliche Nutzung der Leistung.
7. Deutschland → Thailand: Jetzt dreht sich das System um
Eine thailändische Gesellschaft kauft beispielsweise
bei einem Unternehmen außerhalb Thailands ein.
Wird diese Dienstleistung in Thailand genutzt, kann die thailändische Gesellschaft verpflichtet sein, die thailändische VAT selbst zu berechnen und über P.P.36 an das Revenue Department abzuführen.
Beispiel:
| Ausländische Dienstleistung                |    THB
| ------------------------------------------ |----------
| Leistungswert                              | 5.000.000
| 7 % Thai VAT                               |   350.000
| Abführung durch Thai Co., Ltd. über P.P.36 |   350.000
Soweit die Voraussetzungen für den Vorsteuerabzug erfüllt sind, kann diese VAT anschließend grundsätzlich als Input VAT berücksichtigt werden.
Für die Liquiditäts- und Buchhaltungsprozesse ist trotzdem wichtig:
Der ausländische Lieferant stellt keine thailändische VAT in Rechnung – trotzdem kann die thailändische Gesellschaft eine eigene VAT-Abführungspflicht haben.
8. Zusätzlich muss bei Zahlungen ins Ausland die Quellensteuer geprüft werden
Bei Zahlungen einer thailändischen Gesellschaft an ein ausländisches Unternehmen reicht es nicht, nur die VAT zu betrachten.
Zu prüfen ist beispielsweise:
Zwischen Deutschland und Thailand besteht ein Doppelbesteuerungsabkommen.
Bei normalen Unternehmensgewinnen kann insbesondere entscheidend sein, ob das deutsche Unternehmen eine Betriebsstätte in Thailand besitzt.
Bei Lizenz-, Know-how- und vergleichbaren Zahlungen gelten andere Regeln und gegebenenfalls besondere Quellensteuersätze.
Für die Unternehmenspraxis bedeutet das:
Eine Auslandsrechnung sollte nicht einfach zur Zahlung freigegeben werden, ohne vorher VAT, WHT und gegebenenfalls das Doppelbesteuerungsabkommen zu prüfen.
Bei großen Zahlungsvolumina sind 5, 10 oder 15 Prozent Quellensteuer keine buchhalterische Nebensache.
9. Deutsche Mehrwertsteuer ist keine thailändische Vorsteuer
Auch das sollte insbesondere Einkauf und Kreditorenbuchhaltung wissen.
Erhält die Thai Co., Ltd. beispielsweise eine deutsche Rechnung über
| Rechnung                   |         EUR |
| -------------------------- | ----------: |
| Netto                      |     100.000 |
| 19 % deutsche Umsatzsteuer |      19.000 |
| Rechnungsbetrag            |     119.000 |
dann können die 19.000 EUR deutsche Umsatzsteuer nicht als thailändische Input VAT geltend gemacht werden.
Stattdessen muss geprüft werden:
Eine falsch ausgestellte ausländische Rechnung kann bei größeren Beträgen schnell zu einem erheblichen Kosten- und Liquiditätsthema werden.
10. Ein deutsches Firmenkonto macht den Umsatz nicht zu deutschem Umsatz
Ein weiterer Punkt wird bei international arbeitenden Gesellschaften schnell relevant.
Angenommen, eine Thai Co., Ltd. verfügt zusätzlich über ein Firmenkonto in Deutschland.
Ein deutscher Kunde überweist beispielsweise 500.000 EUR auf dieses Konto.
Das Geld bleibt dort vielleicht mehrere Monate und wird zur Bezahlung europäischer Lieferanten verwendet.
Daraus folgt nicht, dass der Umsatz erst dann in Thailand steuerlich relevant wird, wenn das Geld später nach Bangkok überwiesen wird.
Eine in Thailand ansässige Kapitalgesellschaft unterliegt grundsätzlich mit ihren weltweiten Erträgen der thailändischen Körperschaftsteuer. Maßgeblich ist nicht allein, auf welchem Bankkonto das Geld eingeht.
Der spätere Transfer
deutsches Konto der Thai Co., Ltd. → thailändisches Konto derselben Thai Co., Ltd.
ist dagegen grundsätzlich nur eine interne Bankumbuchung.
Zu berücksichtigen sind allerdings insbesondere mögliche Währungsgewinne und Währungsverluste.
11. Deutsche Mutter und thailändische Tochter: Auch interne Preise müssen plausibel sein
Besonders relevant wird das für deutsche Unternehmensgruppen.
Beispiel:
Eine deutsche Muttergesellschaft gründet in Thailand eine operative Tochtergesellschaft.
Diese beschäftigt:
und besitzt eigene Infrastruktur.
Die Thai Co., Ltd. stellt ihre Leistungen anschließend ganz oder teilweise der deutschen Muttergesellschaft in Rechnung.
Jetzt kann man nicht einfach sagen:
„Unsere thailändische Gesellschaft kostet 80 Mio. THB im Jahr. Also berechnen wir der deutschen Mutter genau 80 Mio. THB.“
Zwischen verbundenen Unternehmen gilt der Fremdvergleichsgrundsatz – Arm's Length Principle.
Die Vergütung muss grundsätzlich so gestaltet sein, wie sie unter vergleichbaren Umständen auch zwischen unabhängigen Unternehmen vereinbart worden wäre.
Eine Cost-Plus-Methode kann beispielsweise für bestimmte Routine-, Support- oder Shared-Service-Leistungen geeignet sein.
Aber:
Es gibt keinen allgemeinen Grundsatz, dass ein Aufschlag von 5 % oder 10 % automatisch richtig ist.
Die angemessene Vergütung hängt unter anderem von
der beteiligten Gesellschaften ab.
Transfer Pricing sollte deshalb bei einer größeren Unternehmensstruktur bereits bei der Gestaltung der Geschäftsbeziehungen zwischen Deutschland und Thailand berücksichtigt werden – nicht erst bei einer späteren Betriebsprüfung.
12. Körperschaftsteuer: grundsätzlich 20 Prozent
Für thailändische Kapitalgesellschaften beträgt der reguläre Körperschaftsteuersatz grundsätzlich 20 % des steuerpflichtigen Nettogewinns.
Daneben existiert für qualifizierte kleinere Unternehmen ein SME-Tarif.
Zu dessen Voraussetzungen gehören derzeit:
| Voraussetzung             |           Grenze |
| ------------------------- | ---------------: |
| Eingezahltes Stammkapital |  max. 5 Mio. THB |
| Jahresumsatz              | max. 30 Mio. THB |
Dann gelten folgende Stufen:
| steuerlicher Nettogewinn | Körperschaftsteuer |
| ------------------------ | -----------------: |
| 0–300.000 THB            |                0 % |
| 300.001–3.000.000 THB    |               15 % |
| über 3.000.000 THB       |               20 % |
Bei einem steuerlichen Nettogewinn von 3 Mio. THB ergeben sich damit beispielsweise:
| Berechnung                |         THB |
| ------------------------- | ----------: |
| 300.000 THB × 0 %         |           0 |
| 2.700.000 THB × 15 %      |     405.000 |
| Körperschaftsteuer        |     405.000 |
| effektiver Steuersatz     |      13,5 % |
Für eine größere deutsche Investition wird diese SME-Regelung häufig nur in der Anfangsphase oder überhaupt nicht relevant sein.
Sie zeigt aber einen weiteren Unterschied zum gewohnten deutschen Modell.
Was sollte ein deutsches Unternehmen daraus mitnehmen?
Wer in Thailand eine operative Gesellschaft aufbaut, sollte nicht nur fragen:
„Wie hoch sind die Steuern in Thailand?“
Mindestens genauso wichtig ist die Frage:
„Wie funktionieren Rechnung, Zahlung und Steuerabführung tatsächlich?“
| Aus Deutschland gewohnt           |In Thailand zusätzlich
|                                   |prüfen
| --------------------------------- | ---------------------
| Umsatzsteuer auf der Rechnung     | VAT und eventuell WHT
|                                   |
| Rechnungsbetrag = Zahlungseingang | Zahlung kann wegen
|                                   | WHT niedriger sein
|                                   |
| Eigene Steuer abführen            | teilweise Steuer für
|                                   | Lieferanten einbe-
|                                   | halten
|                                   |
| Auslandsrechnung buchen           | P.P.36 prüfen
|                                   |
| Geld ins Ausland überweisen       | WHT und DBA prüfen
|                                   |
| Deutsche Umsatzsteuer             | keine thailändische
|                                   | Vorsteuer
|                                   |
| Konzerninterne Abrechnung         | Fremdvergleich /
|                                   | Transfer Pricing
|                                   |
| Auslandskonto                     | keine Verlagerung der
|                                   | Steuerpflicht
|                                   |
| Jahresgewinn                      | CIT und gegebenen-
|                                   | falls SME-Regeln
Der entscheidende Punkt
Thailand hat nicht einfach 7 % VAT statt 19 % deutscher Umsatzsteuer.
VAT, Withholding Tax, grenzüberschreitende Besteuerung und Transfer Pricing folgen teilweise einer anderen Logik und beeinflussen unmittelbar:
Bei einem einzelnen kleinen Geschäftsvorgang mögen 1, 3 oder 5 Prozent Quellensteuer überschaubar erscheinen.
Bei monatlichen Zahlungsströmen von 10, 50 oder 100 Mio. THB werden daraus erhebliche Beträge und Prozesse, die man bereits beim Aufbau der Gesellschaft sauber organisieren sollte.
Und was ist mit Maschinen, Anlagen und anderen Investitionsgütern?
Das ist noch einmal ein eigenes Thema.
Wer in Thailand eine Produktion oder größere technische Niederlassung aufbaut, wird regelmäßig Maschinen, Anlagen, Ersatzteile oder andere Investitionsgüter importieren.
Dann kommen zusätzlich unter anderem
Zoll, Import VAT, Zollwert, Wareneinreihung, Ursprungsregeln und mögliche Investitionsförderungen
ins Spiel.
Das würde diesen Beitrag sprengen.
Deshalb behandeln wir den Import von Maschinen und Investitionsgütern nach Thailand einschließlich Zoll und Import VAT in einem separaten Beitrag.
Hinweis: Dieser Beitrag stellt keine Steuer- oder Rechtsberatung dar. Er beschreibt Erfahrungen und Beobachtungen aus der unternehmerischen Praxis eines 1990 in Berlin gegründeten und seit 2013 aus Bangkok operierenden deutsch-thailändischen Unternehmens. Steuerliche Auswirkungen hängen immer vom konkreten Geschäftsmodell, der Gesellschaftsform, der Vertragsgestaltung und dem jeweiligen Einzelfall ab. Vor einer Umsetzung sollten diese mit einem qualifizierten thailändischen Steuerberater bzw. Accountant geprüft werden.
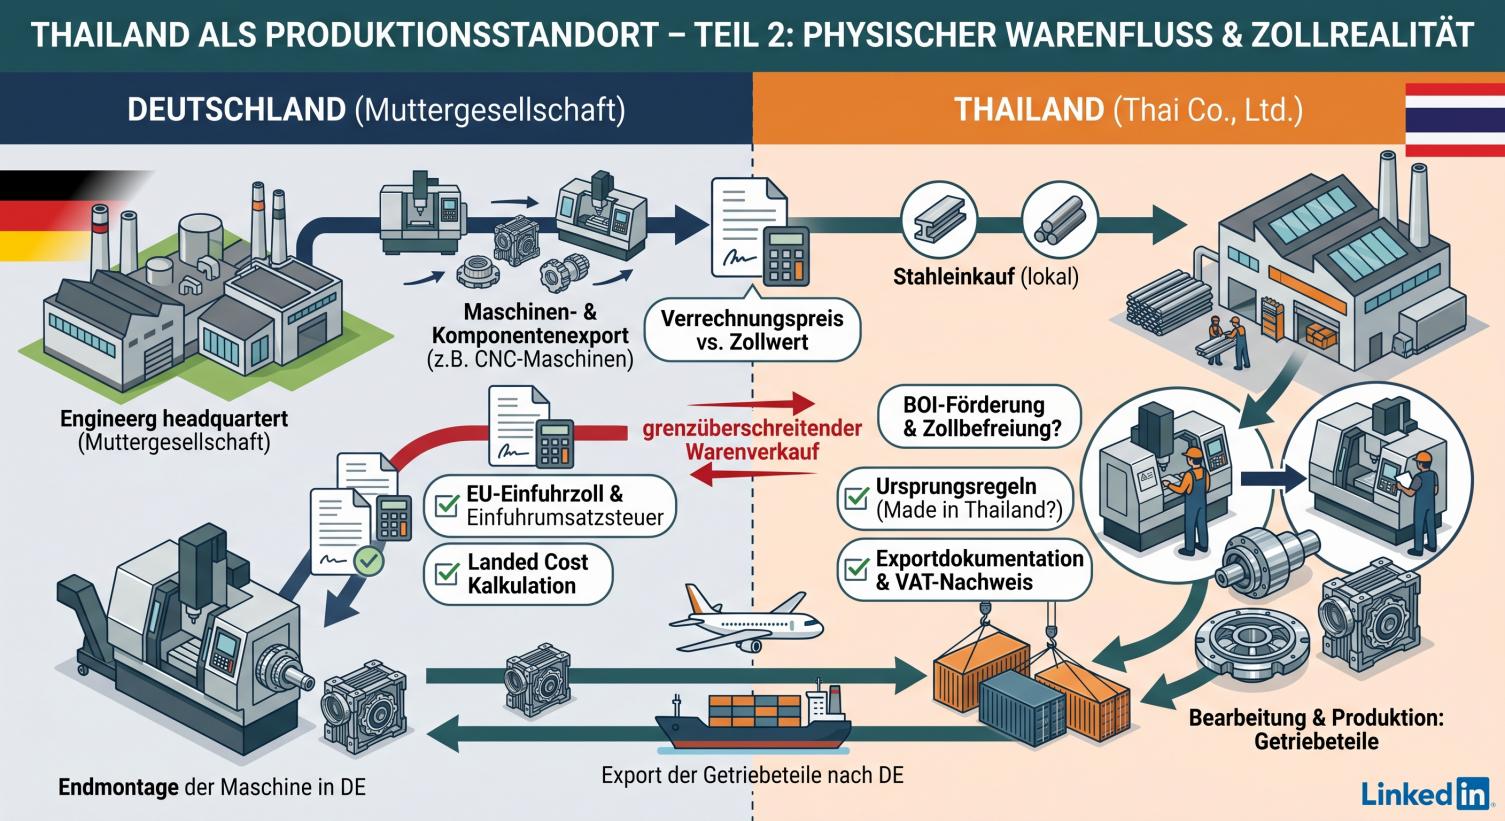
Im Teil 2 beschäftigen wir uns mit dem Zoll zwischen Deutschland und Thailand, wenn Vorprodukte und Produkte hin und her gesendet werden müssen.
Kleine Thailandreihe für Unternehmer:
Teil 1: Thailand, Umsatzsteuer aus UnternehmersichtTeil 2: Thailand, Zoll beim Export und Inport von Vorprodukte
Teil 3: Thailand, Gründung eines Unternehmen